- Kierowca dostępny teraz
- całą dobę, 7 dni w tygodniu
- Dojazd do 1 h w promieniu 40 km
- Diagnoza laptopa 0 zł

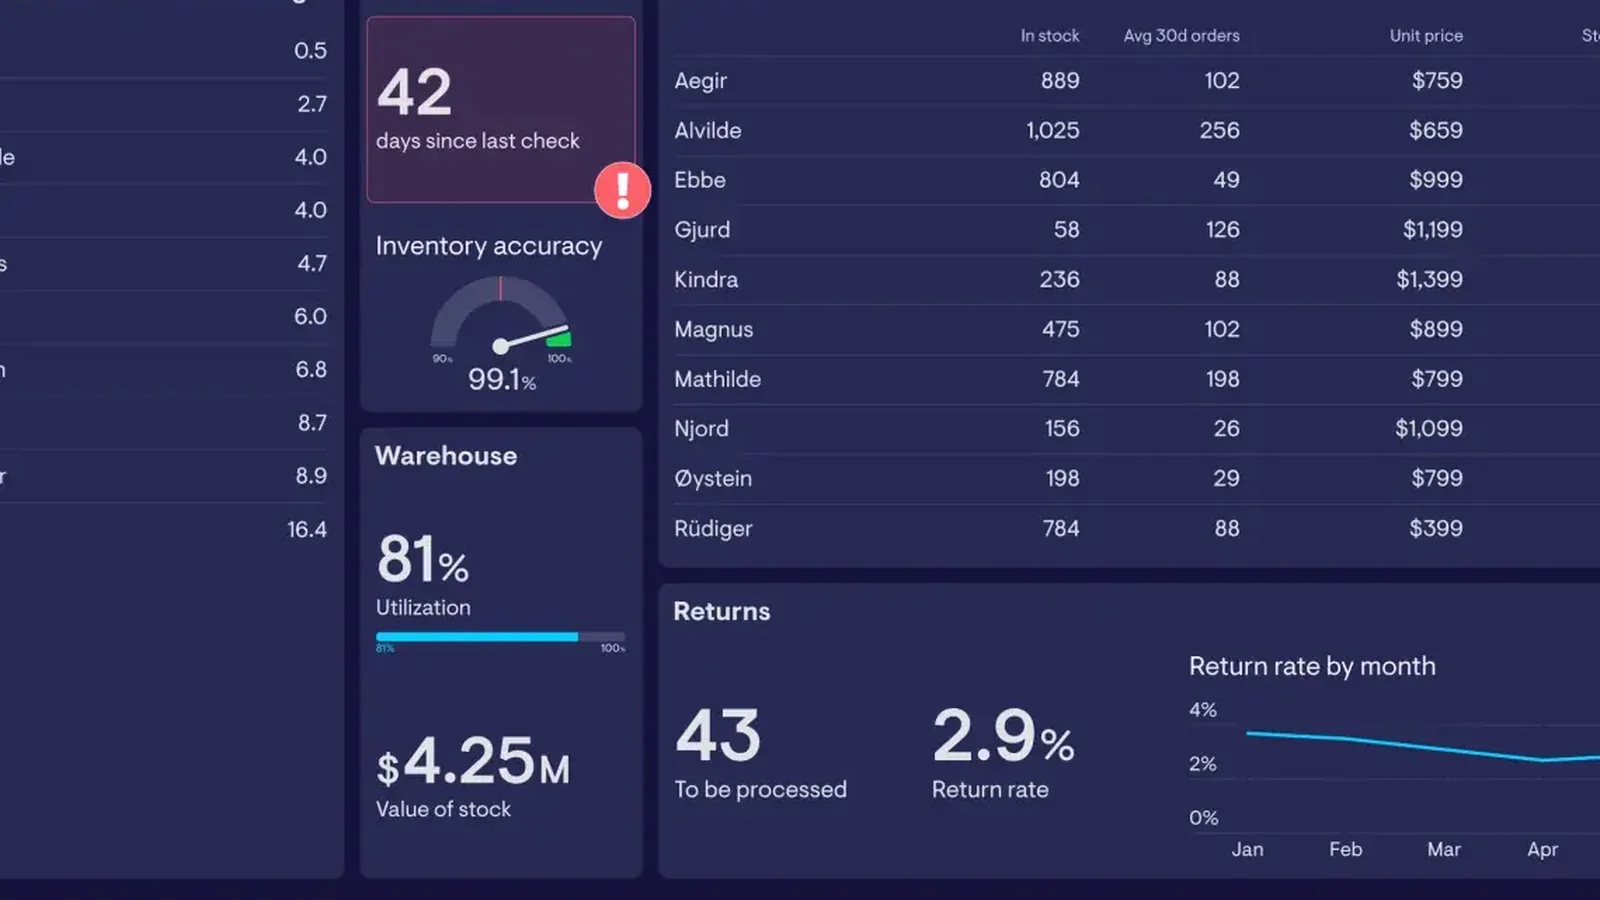
Okresowa inwentaryzacja magazynu to obowiązek każdej firmy prowadzącej ewidencję towarową, a WAPRO Mag ma wbudowane narzędzia ułatwiające ten proces — pod warunkiem, że są poprawnie wykorzystane.
Wsparcie obejmuje przygotowanie arkuszy spisowych z systemu, doradztwo przy organizacji fizycznego liczenia towaru, wprowadzenie wyników spisu do WAPRO Mag oraz rozliczenie i wyjaśnienie różnic inwentaryzacyjnych między stanem systemowym a rzeczywistym.
Usługa jest przydatna dla firm przeprowadzających okresową lub roczną inwentaryzację magazynu, które chcą sprawnie wykorzystać do tego narzędzia dostępne w WAPRO Mag zamiast prowadzić spis ręcznie poza systemem.
Wsparcie przy inwentaryzacji mieści się z reguły w standardowym czasie do 3 dni, zależnie od wielkości magazynu.
Diagnoza wstępna i wycena są bezpłatne. Dojazd na terenie Warszawy i okolic jest bezpłatny, a usługa objęta jest gwarancją do 12 miesięcy.
Oprogramowanie WAPRO Mag posiada dedykowany moduł inwentaryzacyjny, który pozwala na przeprowadzenie spisu z natury w sposób kontrolowany i powtarzalny. Cały proces opiera się na bazie danych Microsoft SQL Server (relacyjny system zarządzania bazą danych, na którym pracuje cały system WAPRO ERP), co zapewnia spójność stanów magazynowych przed, w trakcie oraz po zakończeniu rozliczenia.
W programie wyróżnia się dwa główne warianty spisu:
Niezależnie od wybranego wariantu, kluczowym elementem systemu jest arkusz spisowy (roboczy dokument ewidencyjny, w którym rejestruje się faktycznie policzone ilości). WAPRO Mag umożliwia utworzenie wielu arkuszy cząstkowych, które następnie scala się w jeden zbiorczy dokument inwentaryzacji.
Prawidłowe przeprowadzenie inwentaryzacji wymaga zachowania ścisłej kolejności działań operacyjnych w systemie oraz w samym magazynie.
Przed wygenerowaniem arkuszy spisowych konieczne jest uporządkowanie kartoteki towarów. Należy sprawdzić, czy w systemie nie występują zdublowane pozycje o takich samych nazwach, uzupełnić brakujące kody kreskowe EAN (standardowy kod kreskowy używany do identyfikacji towaru) oraz zweryfikować przypisane jednostki miary.
Wszystkie wystawione dokumenty przyjęć i wydań muszą zostać zatwierdzone. Pozostawienie dokumentów w buforze (stan roboczy dokumentu, który nie wpływa jeszcze na stany magazynowe) zafałszuje stan ewidencyjny w momencie generowania spisu. Należy upewnić się, że zarejestrowano wszystkie dokumenty PZ (przyjęcie zewnętrzne od dostawcy), WZ (wydanie zewnętrzne dla odbiorcy), MM (przesunięcie międzymagazynowe), RW (rozchód wewnętrzny) oraz PW (przychód wewnętrzny).
W module inwentaryzacji WAPRO Mag tworzy się nagłówek spisu oraz generuje arkusze spisowe. System pozwala na utworzenie arkuszy pustych (tak zwany spis w ciemno, bez podpowiadania stanu magazynowego osobie liczącej) lub arkuszy z widocznym stanem ewidencyjnym. Spis w ciemno minimalizuje ryzyko bezkrytycznego przepisywania liczb z ekranu przez pracowników.
Fizyczne przeliczenie asortymentu odbywa się przy pomocy wydruków papierowych lub urządzeń mobilnych, takich jak kolektory danych (przenośne terminale z wbudowanym skanerem kodów). Dane z fizycznego liczenia są następnie wprowadzane do poszczególnych pozycji arkusza w systemie.
Po wprowadzeniu danych WAPRO Mag generuje wstępne zestawienie różnic inwentaryzacyjnych. Na tym etapie wyodrębnia się pozycje, dla których odnotowano znaczne niedobory lub nadwyżki, i kieruje się je do ponownego przeliczenia w celu wykluczenia pomyłek personelu.
Po wyjaśnieniu rozbieżności następuje formalne zamknięcie spisu. WAPRO Mag automatycznie tworzy dokumenty korygujące stan magazynowy – nadwyżki są wprowadzane na stan dokumentem przychodu wewnętrznego, natomiast niedobory są zdejmowane z magazynu dokumentem rozchodu wewnętrznego ze wskazaniem odpowiedniego typu operacji.
W trakcie prac inwentaryzacyjnych w środowisku WAPRO Mag powtarza się kilka typowych błędów organizacyjnych i technicznych:
Wielu użytkowników zakłada, że każda różnica między stanem w WAPRO Mag a półką magazynową oznacza stratę materialną lub kradzież. W praktyce znaczna część rozbieżności ma charakter czysto ewidencyjny:
Zdublowana kartoteka towarowa – sytuacja, w której ten sam produkt został omyłkowo wprowadzony do bazy dwukrotnie pod różnymi nazwami lub z różnymi kodami. W takim przypadku na jednej kartotece powstaje duża nadwyżka, a na drugiej identyczny niedobór. Fizycznie ilość towaru się zgadza, jednak w systemie powstaje sztuczny błąd.
Niewprowadzony dokument dostawy PZ – towar fizycznie dotarł na magazyn i został rozpakowany, ale dokument od dostawcy nie został jeszcze wprowadzony do WAPRO Mag lub leży w dziale handlowym. Podczas liczenia powstaje pozorna nadwyżka.
Nierozliczony zwrot od klienta – towar zwrócony w ramach reklamacji lub odstąpienia od umowy trafił z powrotem na regał, jednak korekta dokumentu handlowego nie została zatwierdzona w systemie.
Pomyłka przy wydaniu towaru o podobnym wyglądzie (zamiana asortymentowa) – wydanie klientowi droższego lub innego wariantu towaru pod kodem produktu tańszego. Skutkuje to jednoczesnym brakiem jednego artykułu i nadmiarem drugiego.
Ręczne wpisywanie ilości na kartkach i ich późniejsze przepisywanie do programu jest czasochłonne i podatne na pomyłki. WAPRO Mag posiada wbudowane mechanizmy wymiany danych z mobilnymi terminalami magazynowymi.
Proces inwentaryzacji przy użyciu kolektorów danych przebiega w następujący sposób:
Zastosowanie kolektorów skraca czas trwania inwentaryzacji i eliminuje błędy wynikające z nieczytelnego pisma ręcznego na papierowych arkuszach.
Wyniki inwentaryzacji w WAPRO Mag mają bezpośredni wpływ na wycenę majątku firmy i sprawozdawczość finansową. System automatycznie przelicza wartość spisanego towaru według określonej metody rozchodu magazynowego (FIFO – pierwsze weszło, pierwsze wyszło, LIFO – ostatnie weszło, pierwsze wyszło lub według cen ewidencyjnych).
Po zatwierdzeniu spisu możliwe jest:
Najbezpieczniejszym rozwiązaniem jest zablokowanie operacji magazynowych na czas liczenia, aby uniknąć rozbieżności. Jeżeli wstrzymanie pracy magazynu nie jest możliwe, stosuje się inwentaryzację cząstkową (spis konkretnych stref lub grup) lub wykonuje się zrzut stanów ewidencyjnych na określony moment (datę i godzinę), a wszelkie dokumenty wystawiane po tym punkcie oznacza się odpowiednią datą operacji gospodarczej.
Zatwierdzony spis z natury w WAPRO Mag zamyka dany dokument. W przypadku odnalezienia dodatkowego towaru po rozliczeniu, nie należy modyfikować historycznego spisu, lecz wprowadzić odnalezione pozycje na stan bieżącym dokumentem przychodu wewnętrznego PW z odpowiednim opisem źródła korekty lub przywrócić kopię zapasową bazy, jeśli błąd dotyczy dużej części asortymentu i został wykryty bezpośrednio po zakończeniu prac.
Wycena niedoborów następuje zgodnie z historyczną ceną zakupu partii towaru, która według kolejki magazynowej (np. FIFO) powinna znajdować się na stanie. Wycena nadwyżek może opierać się na ostatniej cenie zakupu, cenie ewidencyjnej lub cenie rynkowej, zgodnie z przyjętą w przedsiębiorstwie polityką rachunkowości.
Tak, system umożliwia tworzenie arkuszy spisowych dla wybranych lokalizacji, kategorii lub producentów. Pozwala to na cykliczne sprawdzanie części asortymentu w ciągu całego roku roboczego, co zmniejsza obciążenie personelu podczas obowiązkowego remanentu rocznego.
Przed wygenerowaniem arkuszy spisowych zaleca się wykonanie pełnej kopii zapasowej bazy danych na serwerze SQL, przeprowadzenie konserwacji bazy (odbudowa indeksów i sprawdzenie spójności tabel) oraz upewnienie się, że na stanowiskach roboczych zainstalowana jest ta sama wersja oprogramowania WAPRO Mag.
Sprawnie przeprowadzona inwentaryzacja w WAPRO Mag pozwala na uzyskanie rzeczywistego obrazu majątku magazynowego, eliminację błędów w kartotekach towarowych oraz zapewnienie pełnej zgodności między stanem fizycznym a ewidencją księgową. Prawidłowa konfiguracja arkuszy spisowych, integracja z czytnikami kodów kreskowych oraz zachowanie właściwej kolejności zatwierdzania dokumentów minimalizują czas przestoju magazynu i zabezpieczają firmę przed powstawaniem trudnych do wyjaśnienia rozbieżności bilansowych.